
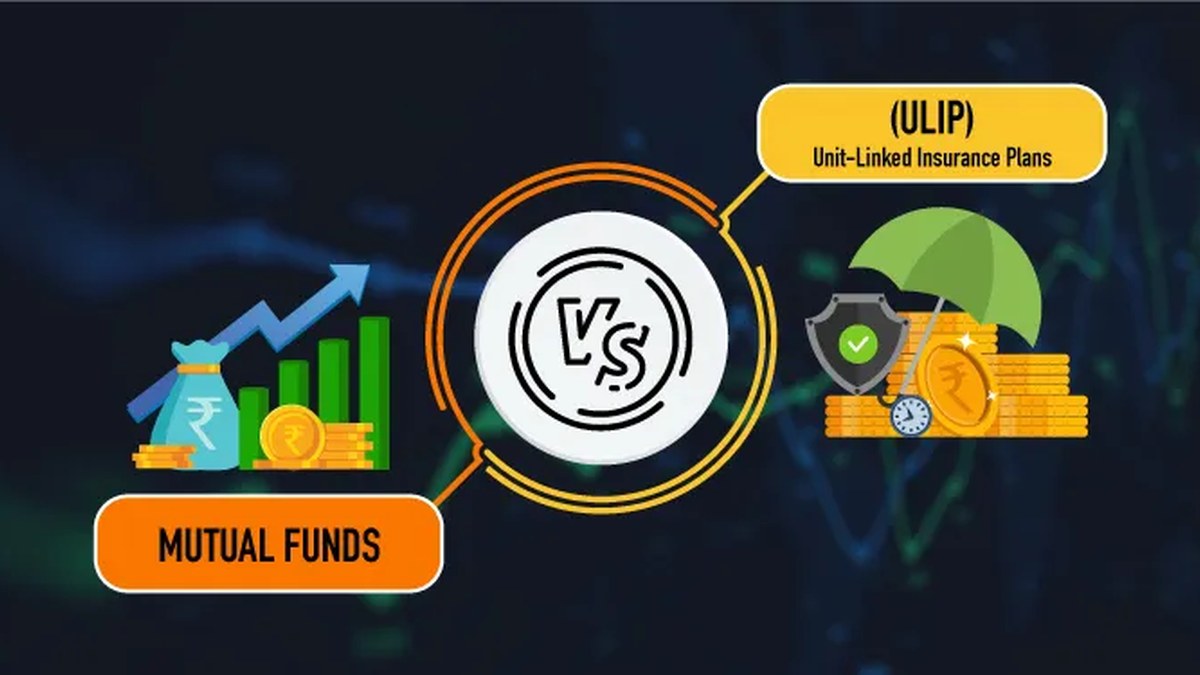
निवेश की दुनिया में कदम रखने वाले हर व्यक्ति के सामने एक सवाल जरूर आता है — क्या ऐसा विकल्प चुना जाए जो बीमा और निवेश दोनों दे, या फिर सिर्फ निवेश पर ध्यान दिया जाए? ULIP vs Mutual Fund की यह बहस सालों से चली आ रही है। एक तरफ यूनिट लिंक्ड इंश्योरेंस प्लान है जो जीवन बीमा के साथ बाजार से जुड़ा निवेश देता है, और दूसरी तरफ म्यूचुअल फंड है जो सिर्फ और सिर्फ आपके पैसे को बढ़ाने पर केंद्रित है। दोनों के अपने दावे हैं, लेकिन असल फर्क समझे बिना फैसला लेना महंगा पड़ सकता है।
दरअसल, ULIP एक इंश्योरेंस प्रोडक्ट है जिसमें आपका प्रीमियम दो हिस्सों में बंटता है — एक हिस्सा जीवन बीमा कवर के लिए जाता है और बाकी बाजार से जुड़े फंड में निवेश होता है। म्यूचुअल फंड में ऐसा कोई बंटवारा नहीं है; आपका पूरा पैसा सीधे निवेश में लगता है, बीमा का कोई तत्व नहीं होता। यहीं से दोनों के रास्ते अलग हो जाते हैं, और इसी बंटवारे से चार्ज, लॉक-इन और रिटर्न तीनों पर असर पड़ता है।
ULIP vs Mutual Fund: चार्ज स्ट्रक्चर में बड़ा अंतर
ULIP में कई तरह के चार्ज लगते हैं, क्योंकि यह बीमा और निवेश दोनों का प्रबंधन करता है। प्रीमियम आवंटन शुल्क, पॉलिसी प्रशासन शुल्क, फंड प्रबंधन शुल्क और मृत्यु दर शुल्क जैसे नामों से आपके प्रीमियम का एक हिस्सा कटता है। शुरुआती सालों में यह कटौती काफी ज्यादा महसूस होती है, और असल निवेश में जाने वाली रकम उम्मीद से कम रह जाती है। यही वजह है कि ULIP में पहले कुछ सालों में फंड का बढ़ना धीमा दिखता है।
म्यूचुअल फंड का चार्ज स्ट्रक्चर तुलनात्मक रूप से सीधा है। इसमें मुख्य रूप से एक्सपेंस रेशियो लगता है, जो फंड के प्रबंधन की लागत है। कोई बीमा घटक न होने से अलग-अलग नामों वाले शुल्कों का जाल नहीं है। निवेशक को साफ दिखता है कि उसके पैसे पर कितना खर्च आ रहा है। पारदर्शिता के मामले में म्यूचुअल फंड आमतौर पर आगे रहता है, और यही बात नए निवेशकों को सबसे ज्यादा आकर्षित करती है।
लॉक-इन और फ्लेक्सिबिलिटी: पैसे निकालने की आजादी
ULIP में लॉक-इन अवधि होती है, जिसके दौरान पैसा निकालना या पॉलिसी बंद करना महंगा पड़ता है। समय से पहले निकासी पर सरेंडर शुल्क लग सकता है और बीमा कवर भी खतरे में पड़ जाता है। यानी एक बार ULIP ले लिया, तो कई सालों तक उससे बंधे रहना पड़ता है। यह अनुशासन तो सिखाता है, लेकिन इमरजेंसी में पैसे की जरूरत पड़े तो यही बंधन परेशानी बन जाता है।
म्यूचुअल फंड में फ्लेक्सिबिलिटी कहीं ज्यादा है। ज्यादातर ओपन-एंडेड फंड से आप कभी भी पैसा निकाल सकते हैं, हालांकि कुछ फंड में निकासी पर मामूली शुल्क या टैक्स निहितार्थ हो सकते हैं। SIP रोकना, बढ़ाना या बंद करना भी आसान है। जिंदगी में जब भी जरूरत बदले, निवेश को उसी के हिसाब से ढाला जा सकता है। यही लचीलापन म्यूचुअल फंड को युवाओं और पहली बार निवेश करने वालों के बीच लोकप्रिय बनाता है।
तो किसके लिए क्या सही? फैसला ऐसे लें
असल में, ULIP और म्यूचुअल फंड की तुलना सेब और संतरे की तरह है, क्योंकि दोनों का मकसद ही अलग है। अगर आपको जीवन बीमा कवर चाहिए और साथ में बाजार से जुड़ा रिटर्न भी, और आप लंबी अवधि तक पैसा बंधा रखने के लिए तैयार हैं, तो ULIP एक विकल्प हो सकता है। लेकिन याद रखें, बीमा और निवेश को अलग-अलग रखना वित्तीय नियोजन का सुनहरा नियम माना जाता है।
अगर आपका मकसद सिर्फ पैसे को बढ़ाना है, तो म्यूचुअल फंड सीधा और पारदर्शी रास्ता देता है। बीमा के लिए अलग से टर्म इंश्योरेंस लेना आमतौर पर सस्ता और ज्यादा कवर देने वाला विकल्प होता है। दो अलग-अलग जरूरतों के लिए दो अलग-अलग प्रोडक्ट चुनना, एक ही प्रोडक्ट में दोनों को घुसाने से बेहतर परिणाम देता है। फैसला लेने से पहले अपनी जरूरत, समय अवधि और जोखिम लेने की क्षमता को ईमानदारी से तौलें — जल्दबाजी में लिया गया फैसला सालों तक पछतावा दे सकता है।