
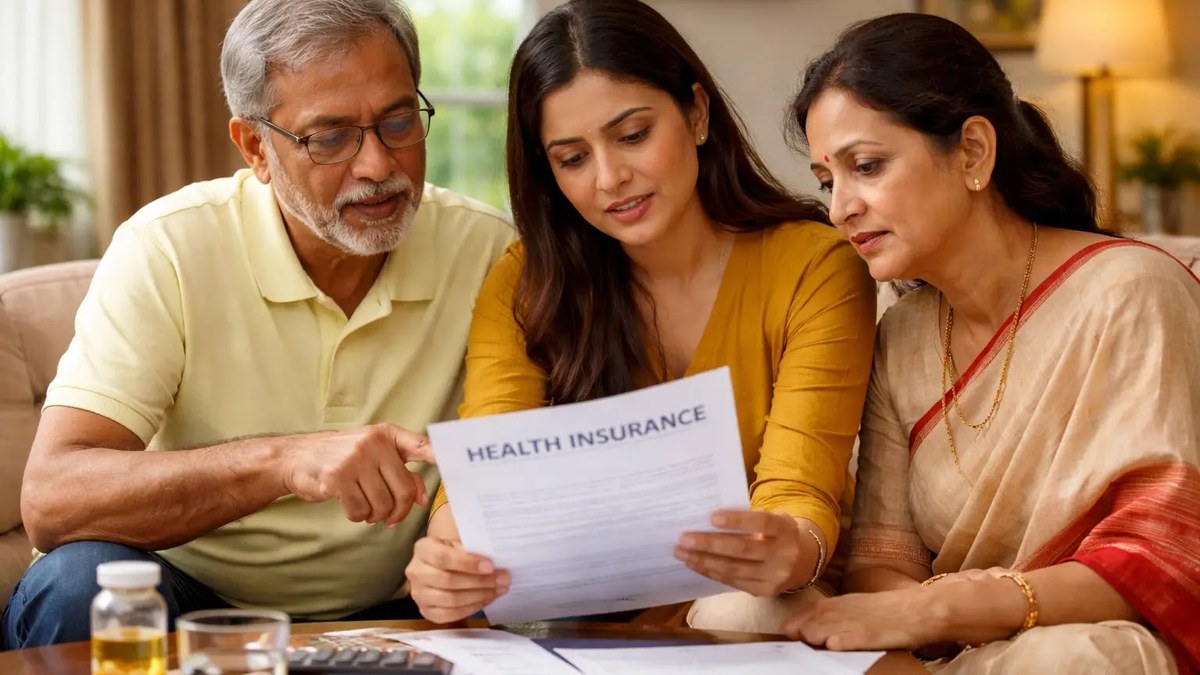
हेल्थ इंश्योरेंस का प्रीमियम हर साल भरते हैं, लेकिन जब क्लेम की बारी आती है तो कंपनी टालमटोल करने लगे। या फिर रिन्यूअल पर प्रीमियम इतना बढ़ जाए कि बजट ही बिगड़ जाए। ऐसे में मन में सवाल उठता है कि क्या बीमा कंपनी बदली जा सकती है? अच्छी खबर यह है कि बीमा नियामक ने पॉलिसीधारकों को यह अधिकार दिया है। health insurance portability के नियमों के तहत आप अपनी पॉलिसी दूसरी कंपनी में ले जा सकते हैं, बिना पुराने फायदे गंवाए।
दरअसल पोर्टेबिलिटी का मतलब है कि आपकी पॉलिसी की निरंतरता बनी रहती है। यानी पुरानी पॉलिसी में जितने समय से आप बीमित हैं, उसका क्रेडिट नई कंपनी में भी मिलता है। पहले से मौजूद बीमारियों पर लागू वेटिंग पीरियड दोबारा शुरू नहीं होता। यही इस सुविधा की सबसे बड़ी ताकत है।
Health Insurance Portability: कंपनी बदलने का अधिकार और शर्तें
पोर्टेबिलिटी का सबसे अहम नियम यह है कि कंपनी सिर्फ पॉलिसी रिन्यूअल के समय ही बदली जा सकती है, बीच अवधि में नहीं। नई कंपनी को आपका आवेदन स्वीकार करने या न करने का अधिकार होता है, इसलिए मंजूरी की गारंटी नहीं होती। आवेदन रिन्यूअल की तारीख से काफी पहले करना होता है, ताकि नई कंपनी के पास जांच और फैसला लेने का पर्याप्त समय रहे।
एक और शर्त यह है कि पुरानी पॉलिसी में कोई गैप नहीं होना चाहिए। यानी प्रीमियम हमेशा समय पर भरा गया हो और पॉलिसी लगातार चालू रही हो। बीच में पॉलिसी टूटी हुई है तो पोर्टेबिलिटी में दिक्कत आ सकती है।
बीमा कंपनी बदलने की प्रक्रिया क्या है
सबसे पहले अपनी जरूरत के हिसाब से नई कंपनी और प्लान चुनें। फिर नई कंपनी के पास पोर्टेबिलिटी के लिए आवेदन करें। इसमें पुरानी पॉलिसी का विवरण, पिछले क्लेम का इतिहास और जरूरी दस्तावेज देने होते हैं। नई कंपनी यह जानकारी पुरानी कंपनी से भी सत्यापित करती है।
जांच पूरी होने के बाद नई कंपनी फैसला करती है। स्वीकृति मिलने पर नई पॉलिसी जारी हो जाती है और पुरानी पॉलिसी की निरंतरता का लाभ मिलता है। इस पूरी प्रक्रिया के दौरान ध्यान रखें कि कवरेज में कोई गैप न आए। पुरानी पॉलिसी को रिन्यूअल की तारीख तक चालू रखना ही सुरक्षित तरीका है।
पोर्ट करने से पहले इन बातों की जांच जरूर करें
सिर्फ सस्ता प्रीमियम देखकर कंपनी न बदलें। नई कंपनी का क्लेम सेटलमेंट रिकॉर्ड सबसे अहम पैमाना है। देखें कि कंपनी दावों का निपटारा कितनी तेजी और पारदर्शिता से करती है। इसके अलावा नेटवर्क अस्पतालों की सूची जांचें, खासकर अपने शहर के बड़े अस्पताल उसमें शामिल हैं या नहीं।
नई पॉलिसी की शर्तें भी ध्यान से पढ़ें। वेटिंग पीरियड, रूम रेंट की सीमा और बीमारी-विशेष की उप-सीमाएं जैसी बातें प्रीमियम से ज्यादा मायने रखती हैं। कभी-कभी कम प्रीमियम वाली पॉलिसी में छिपी हुई शर्तें ज्यादा होती हैं, जो क्लेम के समय परेशानी बन जाती हैं।
सही बीमा कंपनी का चुनाव इलाज के समय के तनाव को आधा कर देता है। पोर्टेबिलिटी एक मजबूत अधिकार है, लेकिन इसका इस्तेमाल जल्दबाजी में नहीं, बल्कि तुलना और जांच के बाद करना चाहिए। थोड़ा समय लगाकर सही फैसला लें, ताकि मुश्किल घड़ी में पॉलिसी सच में काम आए।