
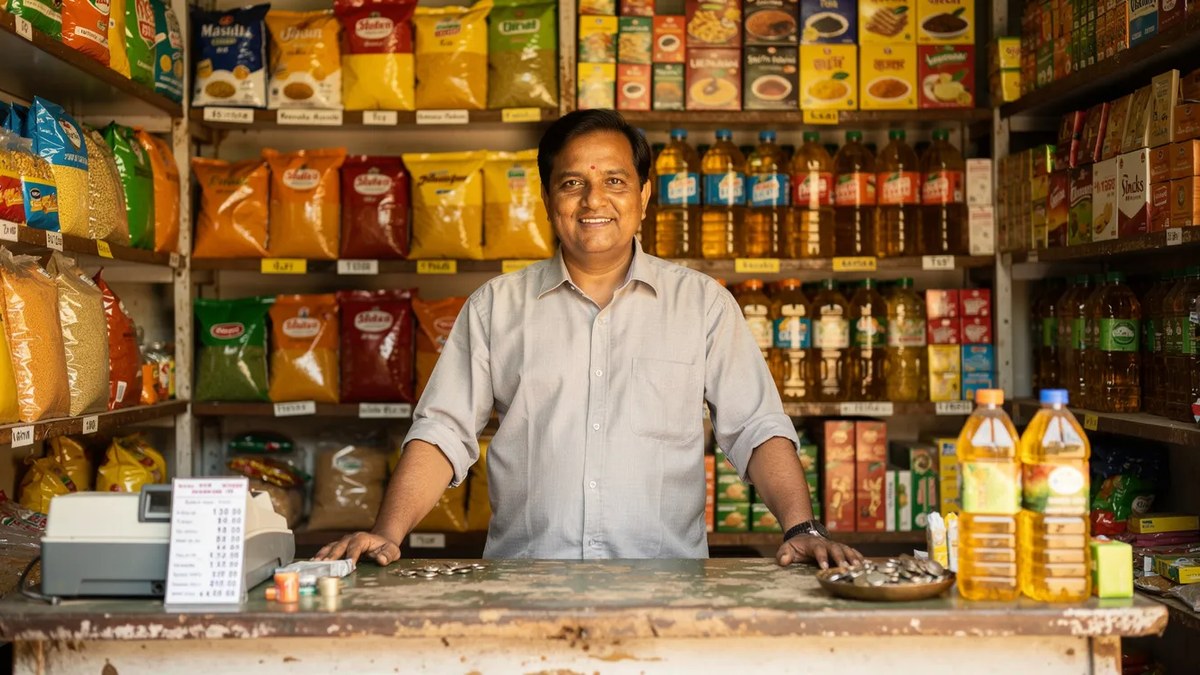
छोटा कारोबार शुरू करने का सपना तो बहुतों का होता है, लेकिन पैसों की कमी अक्सर इस सपने को पूरा नहीं होने देती। बैंक से लोन लेना आसान नहीं माना जाता, खासकर तब जब गिरवी रखने के लिए बड़ी संपत्ति न हो। ऐसे में सरकार की Mudra Loan Yojana छोटे उद्यमियों के लिए एक अहम सहारा बनकर सामने आई है।
असल में यह योजना बैंकों और वित्तीय संस्थानों के जरिए छोटे कारोबारियों, दुकानदारों, कारीगरों और स्वरोजगार करने वालों तक लोन पहुंचाने में मदद करती है। इसका मकसद साफ है — हुनर और मेहनत वाले लोग सिर्फ पूंजी की कमी के कारण पीछे न रह जाएं। छोटी, मध्यम और बड़ी जरूरतों के हिसाब से अलग-अलग श्रेणियों में लोन मिलता है।
Mudra Loan Yojana का लाभ कौन उठा सकता है
इस योजना का फायदा वे लोग उठा सकते हैं जो गैर-कृषि क्षेत्र में छोटा कारोबार चलाते हैं या शुरू करना चाहते हैं। चाहे छोटी दुकान हो, सिलाई-कढ़ाई का काम, फूड स्टॉल, मरम्मत की दुकान या कोई सर्विस — अगर आपका उद्यम छोटे स्तर का है तो आप पात्र हो सकते हैं। आवेदन के लिए एक स्पष्ट बिजनेस प्लान होना बेहद जरूरी है।
गौरतलब है कि बैंक सिर्फ कागज नहीं देखता, आपकी योजना की व्यवहारिकता भी परखता है। आपका कारोबार क्या बेचेगा, ग्राहक कौन होंगे, महीने की संभावित आमदनी कितनी होगी — इन सवालों के जवाब पहले से तैयार रखें। जितनी स्पष्ट और व्यावहारिक योजना होगी, स्वीकृति की संभावना उतनी ही ज्यादा होगी।
आवेदन की प्रक्रिया कैसे होती है
आवेदन प्रक्रिया पहले के मुकाबले काफी सरल हो गई है। आप अपने नजदीकी बैंक की शाखा में जाकर आवेदन कर सकते हैं, और कई बैंक ऑनलाइन आवेदन की सुविधा भी देते हैं। पहचान पत्र, पते का प्रमाण और कारोबार से जुड़े दस्तावेज आमतौर पर मांगे जाते हैं। बैंक आपकी योजना की समीक्षा करके लोन की राशि और अवधि तय करता है।
दरअसल, सबसे ज्यादा जरूरी है पूरी तैयारी और धैर्य। दस्तावेज अधूरे होने पर आवेदन अटक जाता है। आवेदन से पहले बैंक से जरूरी कागजों की सूची जरूर ले लें और उन्हें व्यवस्थित करके रखें। किसी बिचौलिए के झांसे में न आएं — यह सरकारी योजना है और इसमें आवेदन निशुल्क होता है।
एक बात और ध्यान रखें — लोन की राशि आपकी जरूरत और चुकाने की क्षमता के हिसाब से तय होती है। जरूरत से ज्यादा लोन लेने से किस्त का बोझ बढ़ता है, और जरूरत से कम लेने से कारोबार अटक सकता है। इसलिए आवेदन से पहले अपने खर्चों का ईमानदार हिसाब जरूर लगा लें, ताकि सही राशि के लिए आवेदन कर सकें।
लोन मिलने के बाद की समझदारी
बहरहाल, लोन मिलना सिर्फ शुरुआत है। लोन की रकम को केवल कारोबार में ही लगाएं, निजी खर्चों में नहीं। हर महीने की किस्त समय पर चुकाएं — इससे आपका क्रेडिट इतिहास बनता है और भविष्य में बड़ा लोन लेना आसान हो जाता है।
याद रखें, सरकारी योजना का लोन भी लोन ही है — इसे चुकाना आपकी जिम्मेदारी है। सही योजना, अनुशासित खर्च और समय पर किस्त — यही तीन बातें आपके छोटे कारोबार को बड़े सपने तक पहुंचा सकती हैं।
अगर पहली बार में आवेदन स्वीकृत न हो तो निराश न हों। बैंक से कारण पूछें, अपनी योजना में सुधार करें और दोबारा प्रयास करें। कई सफल उद्यमियों की शुरुआत भी एक अस्वीकृत आवेदन से हुई थी — धैर्य और तैयारी ही असली पूंजी है।