
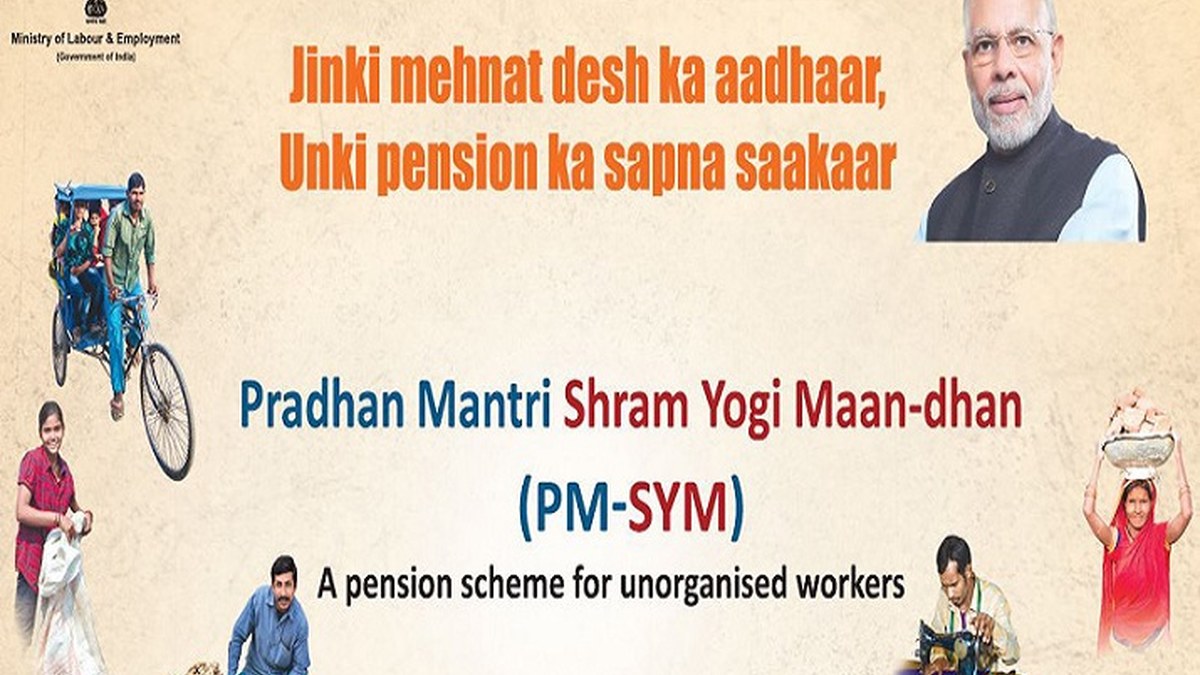
देश में करोड़ों लोग ऐसे हैं जो खेतों में काम करते हैं, दुकानों पर मजदूरी करते हैं, घरों में काम करते हैं या छोटी-मोटी दुकान चलाते हैं — लेकिन उनके पास न तो नियमित वेतन है, न ही रिटायरमेंट की कोई बचत। बुढ़ापे में जब हाथ-पैर साथ छोड़ने लगते हैं, तब आमदनी का कोई सहारा नहीं बचता। ऐसे ही असंगठित क्षेत्र के कामगारों के लिए सरकार ने Atal Pension Yojana शुरू की थी, जिसका मकसद हर मेहनतकश के बुढ़ापे में नियमित पेंशन की गारंटी देना है।
इस योजना की सबसे बड़ी खूबी है इसकी सादगी। कामगार को अपने कामकाजी वर्षों में हर महीने एक छोटी सी रकम जमा करनी होती है, और बदले में रिटायरमेंट की उम्र के बाद उसे हर महीने नियमित पेंशन मिलने लगती है। योगदान की रकम इस बात पर निर्भर करती है कि आप कितनी उम्र में योजना से जुड़ते हैं और कितनी पेंशन चाहते हैं — जितनी जल्दी जुड़ेंगे, मासिक किस्त उतनी ही हल्की होगी। यही वजह है कि यह योजना दिहाड़ी मजदूरों, रेहड़ी-पटरी वालों और छोटे कारीगरों के बीच धीरे-धीरे लोकप्रिय हो रही है।
कौन जुड़ सकता है और कैसे
यह योजना खास तौर पर असंगठित क्षेत्र के कामगारों के लिए बनाई गई है। जिस व्यक्ति का बैंक खाता हो और जो किसी पेंशन वाली सरकारी नौकरी में न हो, वह इससे जुड़ सकता है। खाता खुलवाना बेहद आसान है — अपने बैंक की शाखा में जाकर एक फॉर्म भरना होता है, और कई बैंक इसे ऑनलाइन भी उपलब्ध कराते हैं। एक बार खाता खुल जाए तो हर महीने तय रकम अपने आप बैंक खाते से कटकर पेंशन खाते में जमा होती रहती है।
गौरतलब है कि समय पर किस्त जमा करना बहुत जरूरी है, क्योंकि लगातार चूक होने पर खाते पर जुर्माना लग सकता है और लंबे समय तक भुगतान न करने पर खाता बंद भी हो सकता है। इसलिए वही मासिक रकम चुनें जो आपकी आमदनी में आसानी से समा जाए — छोटी लेकिन नियमित बचत, बड़ी लेकिन अनियमित बचत से हमेशा बेहतर होती है।
Atal Pension Yojana में पेंशन और परिवार की सुरक्षा
रिटायरमेंट की उम्र पूरी होने के बाद पेंशनधारक को हर महीने तय पेंशन मिलने लगती है, जो जीवनभर जारी रहती है। यह रकम भले ही बहुत बड़ी न हो, लेकिन बुढ़ापे में दवाइयों, राशन और रोजमर्रा के खर्चों के लिए एक भरोसेमंद सहारा जरूर बनती है। पेंशनधारक की मृत्यु के बाद उसके जीवनसाथी को भी यही पेंशन मिलती रहती है — यह प्रावधान परिवार की आर्थिक सुरक्षा को दोगुना कर देता है।
अगर पेंशनधारक और उसके जीवनसाथी दोनों का निधन हो जाता है, तो जमा की गई कुल रकम नामांकित व्यक्ति को लौटा दी जाती है। यानी आपका पैसा कहीं डूबता नहीं — वह या तो पेंशन के रूप में काम आता है या परिवार को वापस मिल जाता है। दरअसल, यही भरोसा इस योजना को निजी पेंशन योजनाओं से अलग करता है, क्योंकि इसके पीछे सरकार की गारंटी खड़ी है।
जुड़ने से पहले इन बातों का ध्यान रखें
योजना से जुड़ने का फैसला लेने से पहले अपनी उम्र और आमदनी का ईमानदार आकलन करें। कम उम्र में जुड़ने वालों को लंबे समय तक छोटी किस्तें देनी होती हैं, जबकि ज्यादा उम्र में जुड़ने पर मासिक योगदान बढ़ जाता है। अपनी पेंशन की जरूरत भी सोच-समझकर तय करें — महंगाई को ध्यान में रखते हुए उतनी पेंशन चुनें जो भविष्य के खर्चों में कुछ तो मदद कर सके।
बहरहाल, सिर्फ इस योजना पर निर्भर रहना भी समझदारी नहीं है। इसे अपनी समग्र रिटायरमेंट योजना का एक मजबूत आधार मानें, और साथ में छोटी बचत योजनाओं या बैंक जमा के जरिए अतिरिक्त सुरक्षा भी बनाएं। बैंक में अपना मोबाइल नंबर और नॉमिनी की जानकारी हमेशा अपडेट रखें, ताकि पेंशन शुरू होने के समय कोई अड़चन न आए। सही योजना और नियमित बचत से असंगठित क्षेत्र का हर कामगार भी सम्मानजनक बुढ़ापा जी सकता है।