
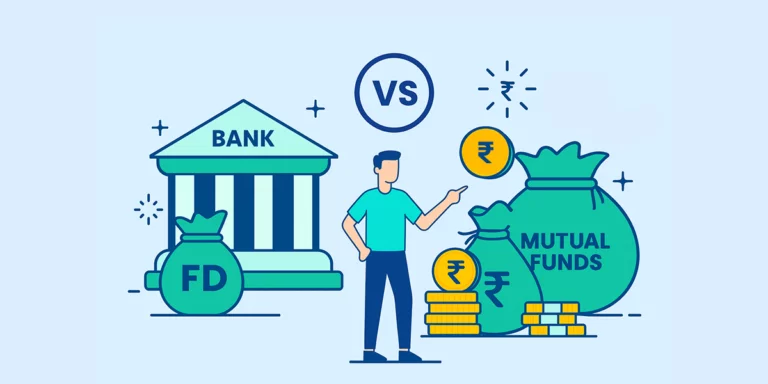
Jab baat paisa badhane ki aati hai to zyadatar Bhartiya niveshakon ke saamne do vikalp hote hain — surakshit Fixed Deposit (FD) ya zyada return ki ummeed wala Mutual Fund. Dono ke apne fayde aur apni seemaen hain. Sahi chunav aapke lakshya, jokhim lene ki kshamta aur nivesh ki avadhi par nirbhar karta hai.
Fixed Deposit: suraksha sabse pehle
FD me aapki mool rakam surakshit rehti hai aur byaj pehle se tay hota hai. Bank FD par DICGC ke tahat 5 lakh rupaye tak ka beema bhi milta hai, isliye ye sabse surakshit vikalpon me gina jata hai. Lekin iski seema ye hai ki is par milne wala byaj aam taur par mehngai (inflation) se thoda hi upar hota hai, aur byaj par poora tax lagta hai. Matlab tax ke baad asli return kaafi kam reh jata hai, aur lambi avadhi me aapki kray shakti zyada nahi badhti.
Mutual Fund: zyada return ki sambhavna, thoda jokhim
Mutual fund me aapka paisa share bazaar, bond ya dono me lagta hai, jise anubhavi fund prabandhak sambhalte hain. Lambe samay me equity mutual fundon ne aam taur par FD se behtar return diye hain. Isme SIP ke zariye chhoti rakam se shuruat, achhi uplabdhta (liquidity) aur lambi avadhi par anukool tax vyavastha jaisi suvidhaen milti hain. Lekin yaad rakhein — mutual fund me mool rakam ki guarantee nahi hoti aur bazaar girne par nivesh ka moolya ghat bhi sakta hai.
Toh aapke liye kya sahi hai?
Agar aapka paisa ek-do saal me chahiye ya aap bilkul jokhim nahi lena chahte, to FD behtar vikalp hai. Lekin agar lakshya paanch saal ya usse zyada door hai — jaise bachchon ki padhai ya retirement — to mutual fund me SIP lambe samay me mehngai ko harane me madad kar sakta hai. Aksar samajhdar niveshak dono ka mishran rakhte hain — aapatkaaleen rakam aur chhote lakshyon ke liye FD, lambe lakshyon ke liye mutual fund. Apni umar, aay aur jokhim sahne ki kshamta dekhkar faisla lein.