
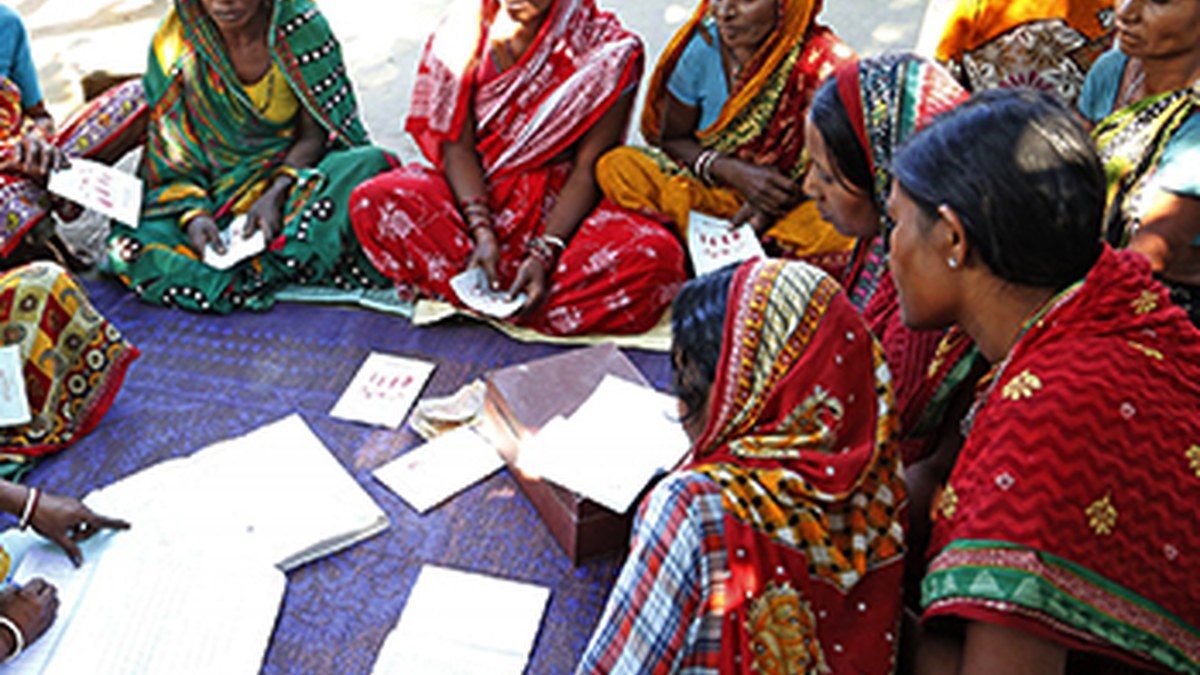
पड़ोस की बैठक में कोई पुराना जानकार कहे कि हर महीने छोटी-सी रकम जमा करो और कुछ महीनों में बड़ी रकम घर ले जाओ, तो भला किसे अच्छा नहीं लगेगा। यही वह मीठा वादा है जिस पर चिट फंड का पूरा खेल टिका है। लेकिन chit fund risk को समझे बिना इसमें पैसा लगाना अंधेरे में छलांग लगाने जैसा है।
असल में चिट फंड में लोग हर महीने एक तय रकम जमा करते हैं और कुल जमा राशि में से हर महीने किसी एक सदस्य को भुगतान मिलता है। देखने में यह बचत और कर्ज़ दोनों जैसा लगता है। मगर दिक्कत तब शुरू होती है जब स्कीम बिना रजिस्ट्रेशन के चल रही हो, संचालक का हिसाब-किताब साफ न हो और पैसा कहां जा रहा है, इसका कोई पक्का सबूत न हो।
Chit Fund Risk: असली खतरे कहां छिपे हैं
सबसे बड़ा खतरा है संचालक की विश्वसनीयता। चिट फंड में आपका पैसा बैंक खाते की तरह सुरक्षित नहीं होता। अगर संचालक पैसा लेकर गायब हो जाए या उसे गलत जगह लगा दे, तो जमा रकम वापस पाना बेहद मुश्किल हो जाता है।
दूसरा खतरा है नीलामी यानी बोली की प्रक्रिया। कई चिट फंड में हर महीने बोली लगती है और जो सबसे ज्यादा छूट देता है, उसे पैसा मिलता है। इसका मतलब है कि जिसे जल्दी पैसे की जरूरत है, उसे कम रकम मिलती है। दरअसल, यही वह जगह है जहां कई लोग बिना समझे नुकसान उठा लेते हैं।
तीसरा खतरा पारदर्शिता की कमी है। रजिस्टर्ड स्कीमों में नियम-कायदे तय होते हैं, लेकिन गली-मोहल्ले में चलने वाली कई स्कीमें किसी नियम के दायरे में नहीं आतीं। न कोई लिखित अनुबंध, न रसीद का पक्का सिस्टम — ऐसे में विवाद होने पर आपके पास सबूत ही नहीं बचता।
गौरतलब है कि चिट फंड से मिलने वाले रिटर्न की कोई गारंटी नहीं होती। जो लोग इसे निवेश का सुरक्षित विकल्प समझकर अपनी जमा-पूंजी लगा देते हैं, वे असल में एक अनजान जोखिम मोल ले रहे होते हैं। बहरहाल, इसका मतलब यह नहीं कि हर चिट फंड ठगी है — मतलब सिर्फ इतना है कि बिना जांचे-परखे कदम बढ़ाना खतरनाक है।
ठगी से बचने के आसान और व्यावहारिक तरीके
सबसे पहला नियम है जांच। पैसा लगाने से पहले यह पता करें कि स्कीम चलाने वाली संस्था रजिस्टर्ड है या नहीं। रजिस्टर्ड संस्थाओं पर नियामक की नजर रहती है, जबकि बिना रजिस्ट्रेशन वाली स्कीम में आपकी सुरक्षा लगभग शून्य होती है।
दूसरा, हर भुगतान की पक्की रसीद लें। नकद लेन-देन से बचें और बैंक या डिजिटल माध्यम से भुगतान करें, ताकि रिकॉर्ड बना रहे। स्कीम के नियमों की लिखित प्रति अपने पास जरूर रखें।
तीसरा, लालच से दूरी बनाएं। जो स्कीम असामान्य रूप से ज्यादा रिटर्न का वादा करे, उसे शक की नजर से देखें। असल में ज्यादा रिटर्न का वादा ही ठगी की सबसे पुरानी निशानी है।
चौथा, अपनी क्षमता से ज्यादा रकम न लगाएं। चिट फंड में वही पैसा लगाएं जिसके डूबने पर भी आपकी रोजमर्रा की जिंदगी प्रभावित न हो। और एक साथ कई स्कीमों में पैसा लगाने से बचें।
अगर ठगी हो जाए तो क्या करें
अगर आपको लगे कि स्कीम में गड़बड़ी हो रही है — जैसे समय पर भुगतान न मिलना, संचालक का टालमटोल करना या हिसाब न देना — तो देर न करें। अपने सारे दस्तावेज, रसीदें और भुगतान के सबूत संभालकर रखें।
इसके बाद नजदीकी पुलिस थाने में शिकायत दर्ज कराएं; उपभोक्ता फोरम का रास्ता भी खुला है। जितनी जल्दी शिकायत होगी, पैसा वापस मिलने की संभावना उतनी ही बेहतर रहती है। समूह में चल रही स्कीम हो तो दूसरे सदस्यों को भी साथ लें — सामूहिक शिकायत पर कार्रवाई तेज होती है।
बहरहाल, चिट फंड अपने आप में बुरा नहीं है; बुरा है बिना जानकारी के इसमें कूद पड़ना। थोड़ी-सी सतर्कता, पक्के दस्तावेज और लालच पर लगाम — बस इन्हीं तीन बातों से आप अपनी मेहनत की कमाई को सुरक्षित रख सकते हैं। पैसा लगाने से पहले एक बार ठहरकर सोचें, क्योंकि समझदारी ही सबसे बड़ा बीमा है।