
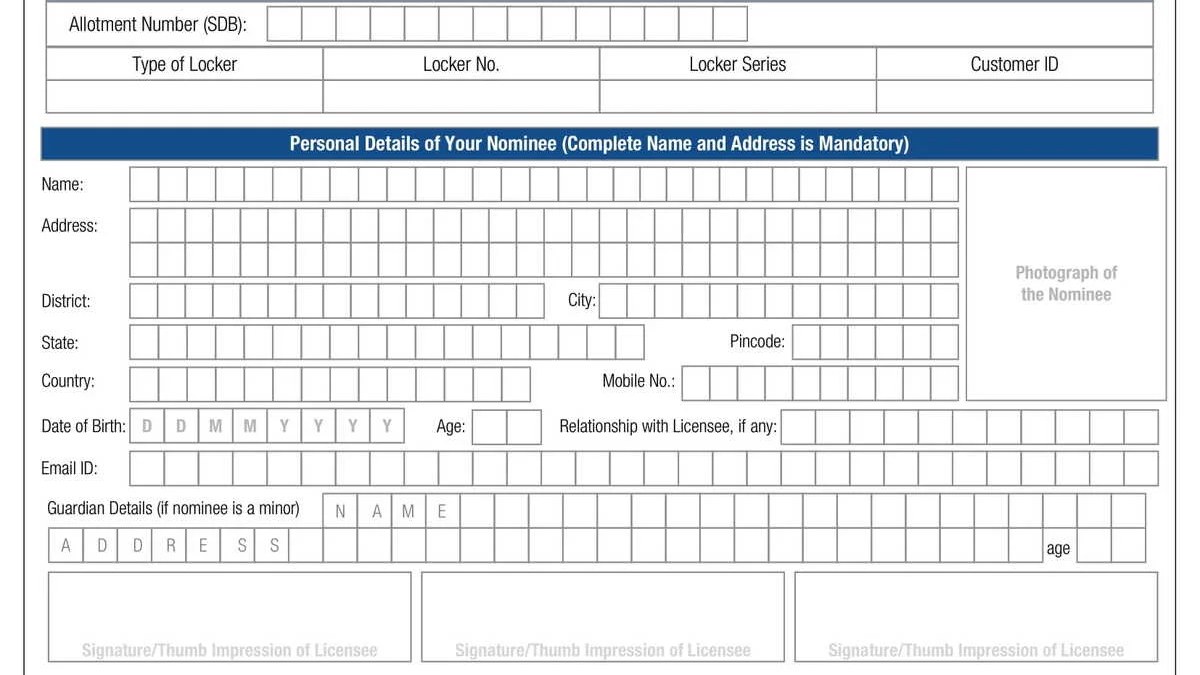
बैंक खाता खोलते समय या बीमा पॉलिसी लेते समय एक कॉलम अक्सर जल्दबाजी में भर दिया जाता है — नॉमिनी का नाम। ज्यादातर लोग इसे महज एक औपचारिकता समझते हैं, लेकिन असल में Nominee vs Legal Heir का फर्क समझना हर खाताधारक के लिए बेहद जरूरी है। खाताधारक की मृत्यु के बाद पैसा किसे मिलेगा और किस प्रक्रिया से मिलेगा, यह इसी फर्क पर निर्भर करता है।
आम धारणा यह है कि नॉमिनी ही पैसे का असली मालिक बन जाता है। लेकिन कानून की नजर में तस्वीर थोड़ी अलग है। नॉमिनी वह व्यक्ति होता है जिसे खाताधारक की मृत्यु के बाद बैंक या बीमा कंपनी पैसा सौंपती है, ताकि रकम अटकी न रहे। हालांकि इसका मतलब यह नहीं कि वह रकम का अंतिम हकदार भी वही है — कानूनी वारिसों का दावा अलग से बना रहता है।
नॉमिनी का मतलब और उसकी भूमिका
दरअसल, नॉमिनी एक तरह से ट्रस्टी या संरक्षक की भूमिका निभाता है। खाताधारक की मृत्यु के बाद बैंक सबसे पहले नॉमिनी से संपर्क करता है और जरूरी दस्तावेजों के बाद रकम उसे सौंप देता है। इससे परिवार को तुरंत पैसों की जरूरत पूरी करने में मदद मिलती है और लंबी कानूनी प्रक्रिया का इंतजार नहीं करना पड़ता। यही नॉमिनी बनाने का असली उद्देश्य है — पैसा फंसे नहीं, सही हाथों में जल्दी पहुंचे।
गौरतलब है कि नॉमिनी को मिला पैसा अगर कानूनी वारिस कोई और है तो नॉमिनी का दायित्व बनता है कि वह रकम असली हकदार तक पहुंचाए। कई मामलों में इसी बात को लेकर परिवारों में विवाद भी हो जाते हैं, क्योंकि एक पक्ष नॉमिनी के नाम को अंतिम अधिकार मान लेता है। इसलिए नॉमिनी चुनते समय सोच-समझकर फैसला लेना चाहिए और परिवार को इसकी जानकारी भी देनी चाहिए।
Nominee vs Legal Heir में असली अंतर क्या है
असल में नॉमिनी और कानूनी वारिस दो अलग-अलग कानूनी स्थितियां हैं। नॉमिनी वह है जिसे संस्था पैसा सौंपती है, जबकि कानूनी वारिस वह है जिसे कानून के हिसाब से संपत्ति पर अधिकार मिलता है। अगर नॉमिनी और वारिस एक ही व्यक्ति है तो कोई दिक्कत नहीं होती, लेकिन जब दोनों अलग-अलग हों तो वारिस अपना दावा पेश कर सकता है। अदालतें भी आमतौर पर यही मानती हैं कि नॉमिनी सिर्फ रकम प्राप्त करने वाला है, अंतिम मालिक नहीं।
बहरहाल, इसका मतलब यह नहीं कि नॉमिनी बनाना बेकार है। इसके उलट, नॉमिनी न होने पर बैंक खाते या बीमा की रकम पाने के लिए वारिसों को उत्तराधिकार प्रमाणपत्र जैसी लंबी प्रक्रिया से गुजरना पड़ता है, जिसमें महीनों लग सकते हैं। नॉमिनी होने पर यह प्रक्रिया काफी सरल और तेज हो जाती है। इसलिए हर खाते और हर पॉलिसी में नॉमिनी जरूर बनाना चाहिए और समय-समय पर उसकी जानकारी अपडेट भी करते रहना चाहिए।
नॉमिनी चुनते समय ध्यान रखने वाली बातें
नॉमिनी चुनते समय सबसे पहले भरोसे को तरजीह दें। आमतौर पर जीवनसाथी, माता-पिता या बच्चों को नॉमिनी बनाया जाता है। अगर परिवार की स्थिति बदल जाए — जैसे शादी, तलाक या किसी की मृत्यु — तो नॉमिनी की जानकारी तुरंत अपडेट कराएं। पुराना नॉमिनी छोड़ देने से बाद में अनचाहे विवाद खड़े हो सकते हैं।
कई लोग एक से ज्यादा नॉमिनी भी बना सकते हैं और उनके बीच हिस्सेदारी तय कर सकते हैं। बीमा पॉलिसी में तो नॉमिनी के साथ उसका खाताधारक से रिश्ता भी दर्ज होता है। समय-समय पर अपने सभी खातों और निवेशों में नॉमिनी की सूची की समीक्षा करना एक अच्छी आदत है, ताकि कोई खाता बिना नॉमिनी के न रह जाए।
अंत में यही समझना जरूरी है कि नॉमिनी पैसा पाने का रास्ता आसान करता है, लेकिन संपत्ति का अंतिम बंटवारा कानून और वसीयत के हिसाब से ही होता है। इसलिए नॉमिनी जरूर बनाएं, उसे अपडेट रखें और बड़ी संपत्ति के लिए वसीयत भी बनवाएं। छोटी सी सावधानी भविष्य के बड़े विवादों से बचा सकती है।